Cartão de Crédito para Negativado: Guia Completo e Seguro
Cartão de crédito para negativado é possível em algumas modalidades, mas não há aprovação garantida. Quem está com o nome sujo costuma ter mais chance em cartões com garantia, pré-pagos ou consignados, em que o risco do banco é menor. Já promessas de cartão certo, sem consulta e com taxa antecipada, costumam ser golpe. Este guia mostra como os bancos analisam o pedido, quais tipos existem, como aumentar as chances, como se proteger e como usar sem voltar a se endividar. Se o seu pedido já foi recusado, veja também o que fazer se o cartão foi negado.
Aviso: este texto é informativo e não substitui orientação financeira ou jurídica. Regras, tarifas e condições variam por instituição e mudam com o tempo. Nada aqui é oferta nem garantia de aprovação de crédito.
É possível ter cartão de crédito estando negativado?
Sim, em alguns casos, mas com ressalvas. Estar negativado significa que existe uma dívida em atraso registrada nos órgãos de proteção ao crédito, e isso costuma dificultar a aprovação de cartões tradicionais, sem garantia. Ainda assim, algumas modalidades foram pensadas para reduzir o risco do emissor e, por isso, podem ser mais acessíveis a quem tem restrição.
O que muda de um caso para o outro é o produto e a política de cada instituição. Segundo o Serasa, os tipos mais citados para quem tem nome sujo são o cartão garantido, o pré-pago e o consignado. Nenhum deles tem aprovação garantida, e cada banco decide com base no seu próprio modelo.
Três ideias ajudam a manter as expectativas realistas:
- Aprovação depende do emissor. O que um banco aprova, outro pode negar.
- O limite costuma ser baixo no início, e pode crescer com o bom uso.
- O cartão não limpa o nome. A dívida negativada continua até ser negociada e paga, ou até o prazo máximo de restrição terminar.
Antes de qualquer pedido, vale entender o que está acontecendo com o seu CPF: quais dívidas existem, quanto se deve e há quanto tempo. Sem isso, você corre o risco de pedir um produto inadequado ou de cair em ofertas enganosas. Para quem já tentou e recebeu uma negativa, entender os motivos é um passo importante, tema do guia sobre o que fazer se o cartão foi negado e das opções mais seguras descritas mais adiante.
Como os bancos analisam quem tem nome sujo
O cartão de crédito é um empréstimo rotativo: o banco paga a loja e espera receber a fatura depois. Por isso, a análise busca estimar o risco de a fatura não ser paga. Em geral, o emissor cruza:
- Restrições no CPF, como dívidas negativadas nos bureaus de crédito;
- Renda e comprometimento com outras parcelas e dívidas;
- Histórico de pagamentos, com atrasos e regularidade;
- Score, uma pontuação que resume parte desse comportamento;
- Relacionamento com o banco, como conta, movimentação e tempo de cliente;
- Pedidos recentes de crédito, que podem indicar urgência por dinheiro.
Segundo o Serasa, o score considera o histórico de pagamentos e o comportamento financeiro e é apenas um dos critérios usados pelas instituições. Isso quer dizer que a negativação pesa, mas o banco também olha outros pontos, e que a resposta pode variar entre instituições. Para entender o processo por dentro, leia como o banco aprova cartão de crédito, com os passos da análise e o que fazer antes de pedir.
Também é útil lembrar que o cliente pode pedir explicações. A Lei Geral de Proteção de Dados prevê, no art. 20, o direito de solicitar a revisão de decisões tomadas unicamente com base em tratamento automatizado, incluindo as que afetam o perfil de crédito, e a informação sobre os critérios usados, observados os segredos comercial e industrial. Na prática, você pode pedir ao banco pelos canais oficiais uma explicação da decisão.
Tipos de cartão acessíveis: garantido, pré-pago e consignado
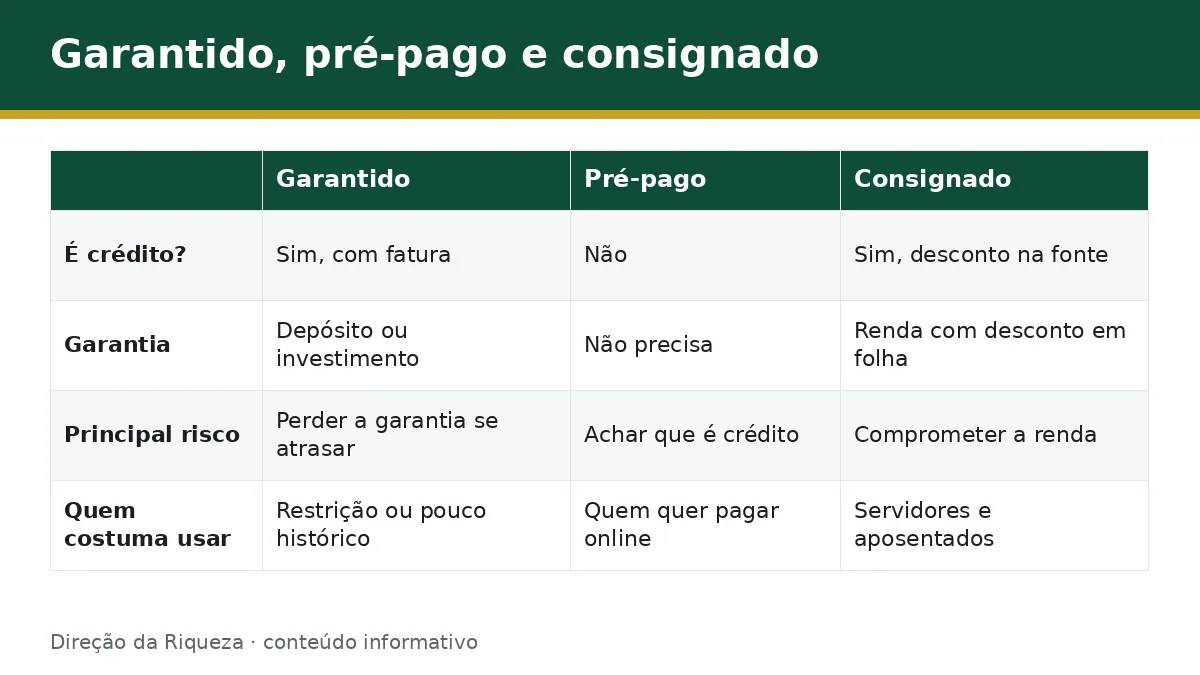
A tabela resume as três modalidades mais citadas para quem tem restrição:
| Ponto | Garantido | Pré-pago | Consignado |
|---|---|---|---|
| Como funciona | Limite ligado a uma garantia (depósito ou investimento) | Você recarrega e gasta o saldo | Desconto direto em folha ou benefício |
| É crédito? | Sim, com fatura | Não | Sim, com desconto na fonte |
| Precisa de garantia? | Sim | Não | Não, mas exige renda com desconto |
| Ajuda a formar histórico? | Pode ajudar, com uso responsável | Em geral, não | Pode ajudar, dependendo do produto |
| Principal risco | Perder a garantia se atrasar | Achar que é crédito e não é | Comprometer a renda por muito tempo |
| Quem costuma usar | Quem tem restrição ou pouco histórico | Quem só quer pagar online com saldo próprio | Servidores, aposentados e pensionistas |
Nenhuma delas é melhor para todos. A escolha depende do que você precisa: um meio de pagamento simples, crédito com fatura ou reconstrução de histórico. Para o pré-pago, veja o guia de cartão pré-pago para negativado.
Cartão garantido
No cartão garantido, você deixa um valor como garantia com o emissor, e ele costuma definir o limite. Como o risco do banco é menor, a análise tende a ser menos rígida. O ponto de atenção é o dinheiro bloqueado e o risco de o banco usar a garantia se a fatura não for paga. Antes de contratar, confira o valor mínimo, a proporção entre garantia e limite, as tarifas e as regras de resgate.
A garantia pode ser um depósito ou um investimento, como um CDB. Para o funcionamento por dentro, veja cartão de crédito garantido por depósito e o detalhamento da modalidade com investimento em cartão com garantia de investimento.
Cartão pré-pago
O cartão pré-pago não é crédito: você recarrega um valor e gasta apenas o que recarregou. Serve para pagar online e em lojas físicas, sem fatura e sem risco de rotativo. Por não envolver crédito, a análise costuma ser mais simples, com cadastro e identificação. Mas ele não forma histórico de crédito da mesma forma que um cartão com fatura, então é mais adequado para quem quer um meio de pagamento do que para quem quer reconstruir o histórico.
Cartão consignado
No cartão consignado, parte do valor da fatura é descontada direto da folha de pagamento ou do benefício. Por reduzir o risco do banco, costuma ser mais acessível a quem tem restrição. Exige renda com desconto em folha, como a de servidores, aposentados e pensionistas, e a Lei 10.820/2003 reserva parte da margem ao cartão, sem que os valores aqui sejam definitivos, pois mudam por norma. Ele traz riscos próprios, como a reserva de margem e o comprometimento da renda. Confirme sempre o que está sendo contratado, porque há casos em que a pessoa acha que contratou um empréstimo e, na verdade, contratou um cartão.
Cartão para score baixo
Score baixo não é o mesmo que nome sujo: você pode ter pontuação baixa por pouco histórico, sem estar negativado. Os bancos costumam olhar os dois, e modalidades como a garantida e a consignada também são as mais acessíveis nesse caso. A diferença é que, sem dívida negativada, o caminho é criar histórico e escolher um produto compatível com o perfil, e não regularizar pendências.
Como aumentar as chances de aprovação
Nenhuma ação garante aprovação, mas algumas reduzem o risco de nova negativa:
- Consulte seu CPF nos bureaus e veja o que consta.
- Negocie as dívidas que puder pagar e guarde os comprovantes.
- Atualize seus dados cadastrais e a renda informada.
- Escolha um produto compatível com o seu perfil, como o cartão com garantia.
- Peça um ou dois cartões de cada vez, esperando a resposta.
- Concentre sua movimentação em uma conta, para mostrar regularidade ao banco.
- Tenha documentos de renda organizados, principalmente se for autônomo.
Um exemplo hipotético, com números ilustrativos: uma pessoa que tenta seis cartões em uma semana e recebe seis recusas fez seis consultas ao seu CPF, o que pode passar imagem de urgência por crédito. Já quem escolhe um produto compatível, com garantia, e pede uma vez tende a ter uma análise mais coerente. Isso não é regra, apenas uma lógica de risco.
Se a sua renda é informal, organize extratos e comprovantes antes de pedir. Depois de uma recusa, aguarde o tempo necessário para resolver o motivo, em vez de repetir o pedido no mesmo dia. Não existe prazo oficial único para tentar de novo, e a política varia por banco.
Golpes: sinais de alerta e como se proteger
Quem está negativado é alvo frequente de golpes de crédito, justamente pela urgência. O padrão é conhecido: uma oferta de cartão “sem consulta”, “aprovado na hora” e “para negativado”, seguida de um pedido de pagamento antecipado. O guia sobre o golpe do cartão de crédito com taxa antecipada explica como esse esquema costuma funcionar.
Sinais de golpe
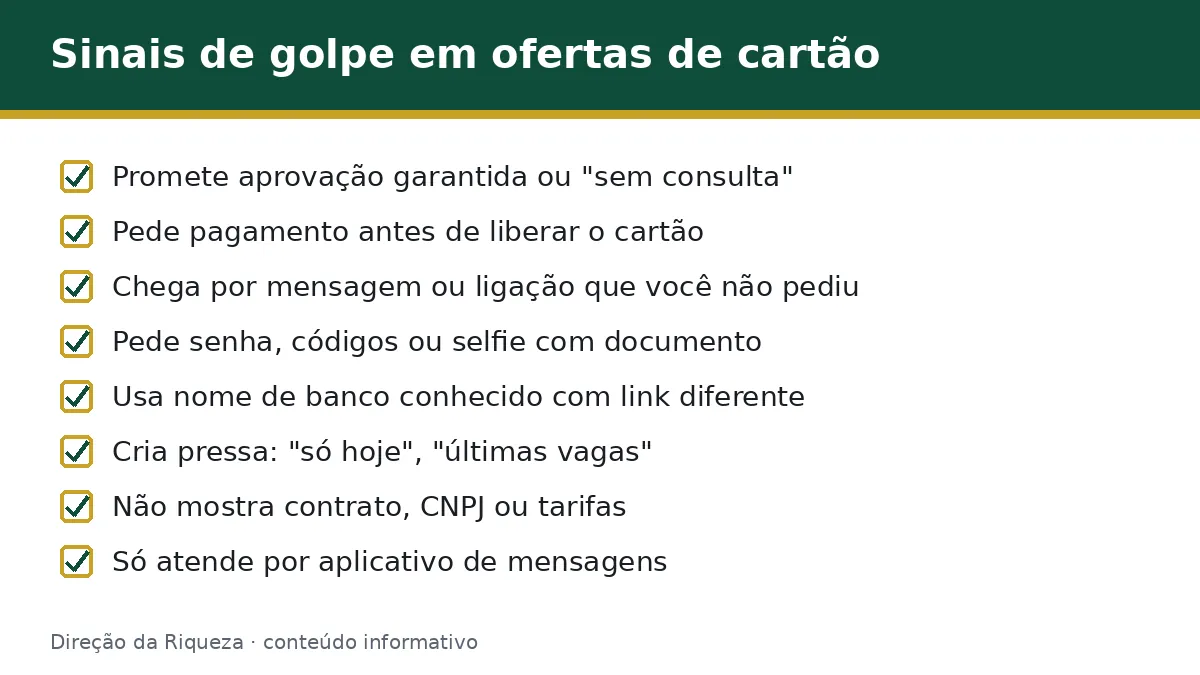
Fique atento a estes sinais:
- Cobrança antecipada: taxa de liberação, seguro, cadastro ou “taxa de análise” antes de você receber o cartão;
- Promessa de aprovação garantida, sem análise, para qualquer pessoa;
- Contato não solicitado por mensagem, ligação ou rede social;
- Links recebidos por mensagem para “consultar limite”;
- Pedido de senha, códigos de verificação ou selfie com documento;
- Pressa artificial, como “só hoje”;
- Uso de nome de banco conhecido com link ou telefone diferentes dos oficiais.
O Boatos.org registrou um caso desse tipo, com uma oferta de cartão para negativados que circulava por WhatsApp, com pedido para compartilhar o link com amigos; a empresa citada negou a oferta. A apuração está no Boatos.org. Para se aprofundar, veja também cartão que não consulta SPC, que explica o que existe de verdade e o que é propaganda enganosa.
Como confirmar a instituição
Antes de informar dados, confirme quem oferece o produto:
- Anote o nome e o CNPJ da instituição.
- Consulte se ela é autorizada na busca de instituições autorizadas, no site do Banco Central.
- Acesse o site ou aplicativo oficial digitando o endereço, e não por link recebido.
- Confirme a oferta pelo canal oficial de atendimento.
- Pesquise reclamações em canais de defesa do consumidor.
- Leia o contrato e as tarifas antes de aceitar.
O que fazer se caiu
Se você pagou algo e não recebeu o cartão, ou passou dados a um golpista:
- Pare de pagar e não faça novos depósitos.
- Guarde as provas: prints, comprovantes, mensagens e números de conta.
- Avise seu banco imediatamente, principalmente se informou senhas ou códigos.
- Bloqueie ou troque senhas, cartões e chaves que foram expostos.
- Registre boletim de ocorrência, preferencialmente com as provas.
- Registre reclamação nos canais de defesa do consumidor.
O ressarcimento depende do caso e não é garantido. Quanto mais cedo você agir, maiores as chances de limitar o prejuízo.
Como usar o cartão sem voltar a se endividar
Conseguir o cartão é só o começo. O que decide se ele ajuda ou atrapalha é o uso. O guia de educação financeira cartão de crédito reúne as regras em detalhe, e as principais estão a seguir.
Defina um teto
O teto é o valor máximo que você aceita gastar no cartão por mês, calculado a partir do seu orçamento e não do limite do banco. Some a renda líquida, subtraia as despesas fixas e a reserva, e o restante é a sua margem. Um cartão com limite baixo ajuda nisso, porque funciona como um freio natural. Registre o teto e acompanhe semanalmente.
Pague o total
A regra central para evitar juros é pagar o total da fatura até o vencimento. Ative alertas, programe o pagamento e reserve o dinheiro da fatura assim que fizer a compra. Segundo o Serasa, o vencimento costuma ficar de 7 a 10 dias depois do fechamento, e a data consta na fatura e no aplicativo do banco. Conhecer as datas evita esquecimentos.
Evite o rotativo
O rotativo é o crédito automático que surge quando você paga menos que o total da fatura, e o custo é alto. Para entender como funciona, veja o que é crédito rotativo. Segundo o Idec, desde 1º de janeiro de 2024 os juros e encargos do rotativo não podem ultrapassar 100% do valor da dívida original, para dívidas contraídas a partir dessa data, o que significa que uma dívida de R$ 100 pode chegar, no máximo, a R$ 200. O teto é um freio, mas o rotativo continua caro.
Uma regra simples de partida: só compre no cartão o que você pagaria com o dinheiro que tem hoje, e pague sempre o valor total.
Como limpar o nome e reconstruir o crédito
Ter um cartão não resolve a negativação. Para sair da restrição, o caminho passa por consultar as dívidas, negociar por canais oficiais, pagar com cuidado a boletos falsos e acompanhar a baixa. O passo a passo completo está em como sair do SPC e Serasa.
Alguns pontos essenciais:
- Nem toda dívida precisa ser paga: dívidas erradas ou com o prazo máximo de restrição vencido têm outro caminho, por escrito e com provas;
- O prazo máximo de restrição é de cinco anos, conforme o art. 43 do Código de Defesa do Consumidor, e, segundo o Idec, conta-se do vencimento da dívida;
- A baixa depois do pagamento tem prazo: segundo o Serasa, o nome é retirado em até 5 dias úteis depois da confirmação do pagamento, e o credor é responsável por avisar o bureau. A Súmula 548 do STJ tem o mesmo prazo: cabe ao credor excluir o registro em até cinco dias úteis após o pagamento integral. Para entender o prazo em detalhe, veja quanto tempo leva para limpar o nome depois de pagar;
- O prazo para cobrar na Justiça varia por tipo de dívida: o Código Civil prevê cinco anos para a cobrança de dívidas líquidas constantes de instrumento público ou particular (art. 206, § 5º, I), mas o prazo aplicável a cada dívida depende da sua natureza, então confirme o seu caso com um advogado ou com o Procon.
Depois de limpar o nome, o histórico se reconstrói com constância: contas em dia, dívidas sob controle e pedidos de crédito espaçados. O score tende a responder ao longo do tempo, sem prazo garantido. Evite ofertas que prometem “limpar o nome” mediante pagamento antecipado, porque costumam ser golpes.
Alternativas ao cartão de crédito
O cartão não é a única forma de pagar nem de ter crédito. Dependendo da sua necessidade, outras saídas podem ser melhores:
- Cartão de débito e conta digital, para gastar só o que você tem;
- Pix e boleto, para pagamentos à vista;
- Boleto parcelado, carnê e crediário, para parcelar compras sem cartão;
- Crédito consignado, para quem tem desconto em folha;
- Empréstimo pessoal, com cautela e comparação do custo efetivo total.
Veja um panorama completo em como comprar parcelado sem cartão, com uma tabela de riscos de cada opção. Se você tem um negócio, entenda também o cartão de crédito PJ, que separa as despesas da empresa das pessoais. E se está começando do zero, o guia de cartão de crédito para iniciantes explica limite, fatura, fechamento e vencimento.
Perguntas frequentes
Quem tem nome sujo pode fazer cartão de crédito?
Em alguns casos, sim. Modalidades como cartão garantido, pré-pago e consignado costumam ser mais acessíveis, porque o risco do banco é menor. Mesmo assim, não há aprovação garantida, e cada instituição faz sua própria análise. Desconfie de quem promete aprovação certa ou cobra antes de liberar.
Qual banco libera cartão para negativado?
Nenhum banco aprova todo mundo. Algumas instituições oferecem produtos mais acessíveis, como o cartão garantido, mas a decisão depende da análise de cada uma. Em vez de procurar um banco que sempre aprova, compare produtos e custos, confirme se a instituição é autorizada e evite promessas.
Cartão garantido vale a pena?
Pode valer para quem tem restrição ou pouco histórico e tem um valor disponível para deixar como garantia. Ele tende a ser mais acessível, mas exige dinheiro bloqueado e pode ter tarifas. Compare a proporção entre garantia e limite, as tarifas e as regras de resgate antes de contratar.
Cartão consignado é melhor que o tradicional?
Depende. O consignado costuma ser mais fácil de aprovar, porque o desconto é feito na folha, mas compromete parte da renda e reserva margem. O tradicional exige aprovação mais rígida. Compare custos, leia o contrato e avalie se o desconto cabe no seu orçamento.
Ter cartão ajuda a aumentar o score?
Pode ajudar, indiretamente, se você paga as faturas em dia e usa o crédito com moderação. O score considera o histórico de pagamentos e o comportamento financeiro, e é apenas um dos critérios das instituições. Não há prazo nem garantia, e atrasos prejudicam.
Cartão pré-pago funciona para quem tem nome sujo?
Funciona como meio de pagamento, porque você usa o saldo que recarregou, sem crédito e sem fatura. Em geral, o cadastro é simples, mas as regras variam por emissor. Ele não forma histórico de crédito como um cartão com fatura, então tem outra finalidade.
Existe cartão de crédito que não consulta o Serasa?
Existem produtos que dispensam análise de crédito, como o pré-pago, e outros com análise mais flexível, como os que têm garantia. Cartão de crédito para qualquer pessoa, sem nenhuma verificação, não existe em instituições regulares. Ofertas assim costumam ser golpe.
Qual cartão é fácil de aprovar para negativado?
Não há um cartão fácil para todos, mas modalidades com garantia, pré-pagas e consignadas tendem a ser mais acessíveis. A aprovação depende do emissor e do seu perfil, e não há garantia. Compare condições e evite pedir vários cartões em sequência.
Conclusão e próximo passo
Conseguir um cartão de crédito para negativado é possível em algumas modalidades, como as com garantia, pré-pagas e consignadas, mas exige comparar custos, verificar a instituição e desconfiar de promessas de aprovação garantida ou cobrança antecipada. O uso responsável, com teto de gastos e pagamento do total da fatura, é o que evita novas dívidas, e limpar o nome é um passo à parte. Se você quer começar pela modalidade mais acessível, o próximo passo é ler sobre o cartão de crédito garantido e, em paralelo, montar um plano para regularizar suas dívidas.
Este conteúdo é informativo e não substitui a orientação de um profissional.