Cartão de Crédito Sem Consulta ao SPC e Serasa: Existe?
Cartão de crédito sem consulta ao SPC e Serasa existe apenas em sentido limitado: algumas modalidades, como o cartão pré-pago, dispensam análise de crédito, e outras, como o cartão garantido e o consignado, reduzem o risco do banco e podem ser mais flexíveis. O que não existe é aprovação garantida para todos, sem verificação de identidade. Quando um anúncio promete cartão certo, sem consulta e sem análise, geralmente é exagero ou golpe, principalmente se pedir dinheiro antes da liberação. Neste guia você vê o que é verdade, o que é promessa enganosa e como conferir uma oferta antes de passar seus dados. Se você tem nome sujo, comece pelo panorama em cartão para negativado aprovado. E se já pagou algo e não recebeu, veja o que fazer em compra não reconhecida no cartão de crédito e como buscar como limpar o nome.
Aviso: este texto é informativo. Regras e produtos mudam, e nenhuma modalidade tem aprovação garantida. Desconfie de qualquer cobrança antes da liberação do cartão.
O que significa cartão sem consulta
A expressão “sem consulta” tem dois significados diferentes, e a confusão entre eles alimenta muita propaganda enganosa.
O primeiro significado é: o produto não é crédito, então não há o que analisar. É o caso do cartão pré-pago, em que você usa saldo próprio. O segundo é: o banco faz uma análise mais leve porque existe uma garantia ou um desconto em folha. Nesses casos, ainda pode haver conferência de dados e, às vezes, consulta de CPF.
Já a promessa de cartão de crédito “sem nenhuma consulta e sem análise” para qualquer pessoa não tem base. Conceder crédito envolve risco, e nenhuma instituição regular libera limite sem verificar quem é você. O que costuma acontecer é que o anúncio esconde a análise, cobra taxas ou coleta dados para outros fins.
Também vale lembrar que uma cobrança que você não reconhece pode ter origem em um golpe desse tipo. Para saber como agir, leia sobre cobrança indevida no cartão de crédito.
Quais modalidades não exigem análise tradicional
Três modalidades aparecem com frequência nessa busca. Nenhuma garante aprovação, mas todas têm lógica própria de risco.
Cartão pré-pago
No pré-pago, você recarrega um valor e só gasta o que recarregou. Como não há crédito, não existe fatura a pagar nem risco de inadimplência para o emissor. Por isso, a análise costuma ser mais simples, mas pode haver cadastro, com CPF e documentos, para cumprir regras de identificação. Ele serve para pagar online, mas não constrói histórico de crédito da mesma forma que um cartão de crédito.
Cartão garantido
No garantido, um valor depositado ou investido fica como garantia e costuma definir o limite. Como o risco do banco é menor, a análise tende a ser menos rígida, mas ela ainda pode acontecer. Para os detalhes, incluindo os tipos de garantia e os custos, veja o guia de cartão de crédito garantido.
Cartão consignado
No consignado, uma parte da fatura é descontada direto da folha de pagamento ou do benefício. O desconto na fonte reduz o risco do emissor, e por isso o produto costuma ser mais acessível a quem tem histórico ruim. Exige, porém, renda com desconto em folha e traz riscos próprios, como o comprometimento da margem. Para o passo a passo, procure o guia sobre cartão consignado neste blog.
Por que promessas de aprovação garantida são suspeitas
Aprovação garantida significa que o emissor aceitaria o risco antes de conhecê-lo. Isso não faz sentido para quem empresta dinheiro, porque a análise é justamente o que permite calcular o risco e o limite. Quem promete aprovação sem verificar quase sempre ganha de outra forma: com taxas cobradas do cliente, com dados vendidos ou com fraude.
Para entender o que os bancos realmente olham, leia análise de crédito do cartão. Saber os critérios ajuda a reconhecer quando uma oferta foge do padrão.
Taxa antecipada
É o sinal mais comum: para “liberar” o cartão, pedem um pagamento antes, com nomes como taxa de liberação, seguro, cadastro ou taxa de emissão. Depois do pagamento, o cartão não chega, ou aparece uma nova cobrança. Uma oferta real não pede depósito antes de entregar o produto. Para o passo a passo desse golpe, veja cobrança antecipada para liberar cartão.
Links por WhatsApp
Outro padrão é o contato por aplicativo de mensagens, com um link para “consultar o limite” ou “fazer o cadastro”. O Boatos.org registrou um caso desse tipo, com um suposto cartão para quem está negativado no SPC e no Serasa, oferecido por WhatsApp a quem compartilhasse um link e respondesse a poucas perguntas, e a empresa citada negou a oferta; a apuração está em Boatos.org. Nunca clique em links recebidos de desconhecidos para informar CPF, senha ou selfie com documento.
Sinais de golpe na oferta
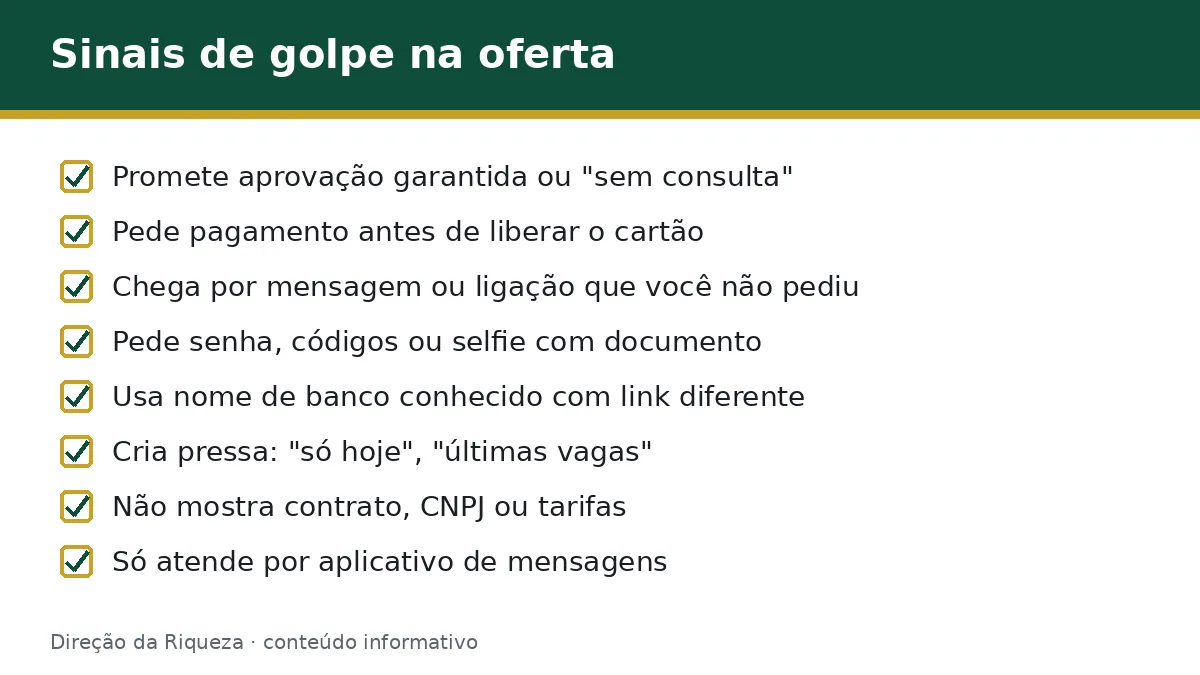
Use esta lista como checklist antes de seguir com qualquer oferta:
- Promete aprovação garantida ou “sem consulta a nenhum órgão”;
- Pede pagamento antes da liberação, por Pix ou boleto;
- Chega por mensagem ou ligação que você não solicitou;
- Pede senha, códigos ou selfie com documento;
- Usa nome de banco conhecido, mas com link, e-mail ou telefone diferentes dos oficiais;
- Tem pressa artificial, como “só hoje” ou “últimas vagas”;
- Não mostra o contrato, o CNPJ ou as tarifas com clareza;
- Só atende por aplicativo de mensagens, sem canal oficial verificável.
Um só desses sinais já justifica parar e conferir. Se vários aparecerem juntos, o mais seguro é encerrar o contato e não fazer nenhum pagamento.
Como verificar se a instituição é regulada
Antes de informar dados, confirme quem está por trás da oferta:
- Anote o nome e o CNPJ da empresa e compare com o que aparece no site oficial.
- Consulte se a instituição é autorizada pelo Banco Central, na página de instituições autorizadas a funcionar, ao pesquisar o nome ou o CNPJ.
- Acesse o site digitando o endereço, em vez de clicar em link recebido.
- Procure o canal de atendimento oficial e confirme a oferta por ele.
- Pesquise reclamações em canais como o Consumidor.gov.br.
Use a busca de instituições autorizadas no site do Banco Central (bcb.gov.br) para conferir se a empresa pode funcionar como instituição financeira. Para mais dicas de verificação de sites, leia como saber se um site de cartão de crédito é confiável.
Riscos de contratar sem ler o contrato
Mesmo quando a instituição é real, contratar sem ler traz riscos: tarifas que não foram explicadas, seguros embutidos, juros altos no rotativo e regras de cancelamento difíceis. Antes de assinar, confira:
- valor de anuidade e outras tarifas;
- juros do rotativo e do parcelamento da fatura;
- regras de garantia, quando houver, e de resgate;
- como cancelar e quem atende em caso de problema.
Guarde uma cópia do contrato e dos protocolos. Se algo for cobrado sem ter sido combinado, contestar rápido faz diferença.
Alternativas seguras
Se você tem restrição e quer uma opção sem os riscos de ofertas duvidosas, algumas alternativas costumam ser mais seguras:
- Cartão garantido, que usa uma garantia para reduzir o risco do banco;
- Cartão pré-pago, para pagar online com saldo próprio, sem crédito;
- Cartão consignado, se você tem renda com desconto em folha;
- Cartão de instituição em que você já tem conta, sujeito à análise;
- Regularizar as dívidas e aguardar a atualização dos registros antes de pedir crédito sem garantia.
Nenhuma delas garante aprovação, mas todas passam por canais oficiais e têm regras que você pode conferir antes de assinar.
Perguntas frequentes
Existe cartão de crédito sem consulta ao SPC e Serasa?
Existem produtos que dispensam análise de crédito, como o pré-pago, e outros que tornam a análise mais flexível, como o garantido e o consignado. Mas cartão de crédito para qualquer pessoa, sem nenhuma verificação, não existe em instituições regulares. Ofertas com essa promessa merecem desconfiança.
Qual cartão não consulta o Serasa?
Nenhum cartão de crédito tradicional garante não consultar o Serasa. O pré-pago não exige análise de crédito porque não é crédito, e alguns produtos com garantia podem ter análise mais leve. Cada emissor define suas regras, então confirme as condições antes de pedir.
Cartão pré-pago consulta o CPF?
Ele costuma pedir o CPF no cadastro para identificar o titular, mas não é uma análise de crédito como a de um cartão com fatura. As regras variam por emissor. Confirme os dados exigidos e as tarifas antes de contratar.
Como saber se a oferta é golpe?
Desconfie de pedidos de pagamento antes da liberação, promessa de aprovação garantida, contato não solicitado, links recebidos por mensagem e pressa para decidir. Confira o CNPJ, a autorização da instituição e o canal oficial. Na dúvida, não pague e não envie dados.
Posso pagar para liberar o cartão?
Não é recomendável. Ofertas que pedem taxa, seguro ou depósito antes de entregar o cartão são um sinal clássico de golpe. Tarifas legítimas devem constar no contrato e ser cobradas da forma prevista, e não como condição para a liberação por Pix a terceiros.
Conclusão e próximo passo
Um cartão de crédito sem consulta ao SPC e Serasa existe só de forma limitada, em modalidades como o pré-pago, e não como promessa de aprovação para todos. Desconfie de taxa antecipada, de links recebidos por mensagem e de pressa, confira se a instituição é regulada e leia o contrato antes de assinar. Se você quer uma opção mais segura para quem tem restrição, o próximo passo é conhecer o cartão de crédito garantido, detalhado no guia indicado acima.
Este conteúdo é informativo e não substitui a orientação de um profissional.