Como Funciona a Aprovação de Cartão de Crédito: Critérios
Como funciona a aprovação de cartão de crédito? O banco analisa se você tem condições de pagar a fatura, usando renda, dívidas em andamento, histórico de pagamentos, score e restrições no CPF, e então decide se aprova e com qual limite. A análise pode ser automática, em segundos, ou manual, em mais tempo. Cada instituição usa seus próprios critérios e não os divulga por completo, então ninguém consegue garantir o resultado. Neste guia você entende o que costuma pesar, o que fazer antes de pedir e como agir se o cartão for negado. Se você está com restrição, veja também cartão de crédito com nome sujo.
Aviso: este texto é informativo e geral. Os bancos não divulgam todos os critérios e nada aqui garante aprovação de crédito.
O que o banco analisa em um pedido de cartão
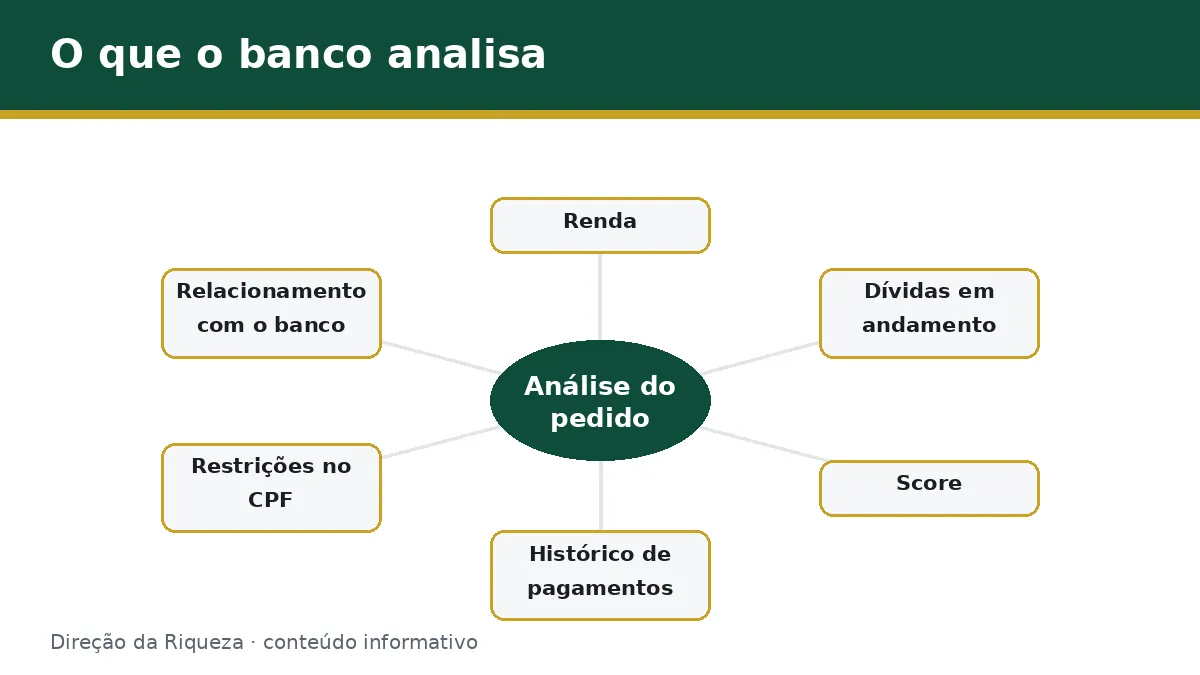
O cartão de crédito é um empréstimo rotativo: o banco paga a loja e espera receber sua fatura depois. Por isso a análise busca responder a uma pergunta principal: qual é o risco de essa pessoa não pagar? A resposta sai de um conjunto de informações, e o passo a passo costuma ser parecido:
- Você faz o pedido e informa dados pessoais, renda e, às vezes, documentos.
- O banco confirma sua identidade e verifica se os dados batem com bases cadastrais.
- O banco consulta bureaus de crédito, como Serasa e SPC, para ver restrições, histórico e score.
- O banco cruza renda e dívidas para estimar quanto você pode assumir.
- A política interna decide se aprova, nega ou pede mais informações.
- Se aprovado, o limite é definido, e ele costuma começar baixo.
Esses passos podem levar segundos, quando tudo é automático, ou dias, quando há análise manual. O que muda de banco para banco é o peso de cada fator, e por isso um pedido recusado em uma instituição pode ser aprovado em outra. Para conhecer os motivos mais comuns de recusa, leia por que meu cartão de crédito foi negado.
Renda e relação renda-dívida
A renda e o quanto dela já está comprometido são dois pontos centrais. O banco não quer conceder um limite que faça sua fatura pesar demais no orçamento.
Renda
A renda declarada ajuda o banco a estimar um limite compatível. Muitos emissores pedem comprovação, como holerite, extratos ou declaração de imposto de renda. Para quem não tem carteira assinada, existem outras formas de comprovar, como explicado em cartão de crédito sem comprovante de renda.
Não existe uma renda mínima igual para todos os bancos. Alguns produtos são pensados para quem ganha menos, e outros exigem renda maior. Informe o valor real: declarar renda inflada pode gerar problemas, e o banco pode pedir comprovação.
Dívidas em andamento
Além da renda, o banco olha o que você já paga: financiamentos, empréstimos, outros cartões e parcelamentos. Quanto maior a parte da renda comprometida, maior o risco visto pelo emissor. Por isso alguém com renda razoável, mas muitas parcelas em aberto, pode receber uma resposta negativa ou um limite baixo.
Um exemplo hipotético, com números ilustrativos: duas pessoas com a mesma renda mensal podem ter análises diferentes se uma delas já tem grande parte do salário comprometida com parcelas e a outra não. O banco tende a ver a segunda como menos arriscada.
Score e histórico de pagamentos
O score é uma pontuação que resume parte do seu comportamento de crédito. Segundo o Serasa, ele considera o histórico de pagamentos e o comportamento financeiro e é apenas um dos critérios usados pelas instituições. Isso quer dizer que um score alto não garante aprovação e um score baixo não impede automaticamente.
O histórico de pagamentos mostra se você costuma pagar contas em dia. Atrasos frequentes pesam contra, e pagamentos regulares ajudam ao longo do tempo. Para entender melhor o tema, leia score de crédito: o que é e como funciona.
Como referência, o Serasa informa que o Serasa Score vai de 0 a 1.000 e o divide nas faixas baixo, regular, bom e excelente. Cada bureau tem sua escala, e a política de cada emissor pesa mais do que o número isolado.
Restrições no CPF (SPC, Serasa e outros)
Restrição é o registro de uma dívida em atraso nos órgãos de proteção ao crédito, o que costuma se chamar de nome sujo ou negativação. É um dos fatores que mais pesam, mas não é o único: um banco pode aprovar um produto específico mesmo com restrição, principalmente quando há garantia.
SPC
O SPC é uma base de proteção ao crédito ligada ao comércio e é consultada por lojas e instituições financeiras. Uma dívida registrada ali pode aparecer nas consultas feitas pelos emissores.
Serasa
O Serasa é um dos principais bureaus do país. Além de registros de dívidas, ele reúne informações usadas no cálculo de score. Você pode consultar seu CPF para ver o que consta.
Outros bureaus
Existem outras empresas que reúnem dados de crédito, e os bancos podem consultar mais de uma base. Por isso, resolver uma dívida em um local não garante que ela desapareça de todas as bases imediatamente. Confirme com o credor e acompanhe os registros.
Para conhecer as opções de quem tem restrição, veja qual banco aprova cartão de crédito para negativado, lembrando que nenhum banco garante aprovação. Também circulam ofertas de cartão sem consulta ao SPC e ao Serasa, e vale entender o que existe de verdade em cartão de crédito sem consulta ao SPC e Serasa.
Cadastro Positivo e seu efeito
O Cadastro Positivo reúne informações de pagamentos em dia, como contas e financiamentos, e pode ajudar a mostrar seu comportamento de forma mais completa. Em vez de olhar só as dívidas, o banco também enxerga o que você pagou corretamente.
Isso pode ser útil para quem tem pouco histórico ou para quem quer mostrar que paga em dia. O efeito depende de cada bureau e de cada banco, e não é um atalho para a aprovação. Acompanhe seu histórico e confirme se seus dados estão corretos, porque erros podem prejudicar a análise.
Análise automática x análise manual
A análise automática é feita por um sistema, que compara seus dados com a política do banco e responde rápido. É a mais comum em pedidos digitais. A análise manual entra quando o sistema não decide sozinho ou quando o pedido tem particularidades, e uma pessoa avalia documentos e informações. Ela costuma levar mais tempo.
Na análise automática, a rapidez não significa aprovação garantida. Para entender esse tema e as ofertas de resposta imediata, veja cartão de crédito aprovado na hora.
Se a decisão for automática e você discordar, é possível pedir revisão. A LGPD prevê o direito de solicitar a revisão de decisões tomadas apenas com base em tratamento automatizado, e o controlador deve fornecer informações claras sobre os critérios usados, observados os segredos comercial e industrial, conforme o art. 20 da Lei Geral de Proteção de Dados. Na prática, você pode pedir ao banco uma explicação da decisão pelos canais oficiais.
O que fazer antes de pedir um cartão
Algumas ações ajudam a chegar melhor preparado, sem prometer resultado:
- Consulte seu CPF e veja se há dívidas ou dados desatualizados.
- Negocie pendências quando possível e guarde os comprovantes.
- Atualize seus dados cadastrais e a renda informada.
- Escolha um produto compatível com seu perfil, como um cartão com garantia. Veja cartão de crédito garantido.
- Evite pedir vários cartões em sequência, porque isso pode gerar muitas consultas.
- Reúna documentos de renda antes de começar, principalmente se for autônomo.
Se a renda for informal, vale entender como comprovar renda sem holerite antes de fazer o pedido, para não perder tempo. E se o pedido for negado, use a recusa como informação: descubra o motivo e corrija o que for possível antes de tentar de novo.
Perguntas frequentes
O que o banco analisa para aprovar cartão?
O banco analisa renda, dívidas em andamento, histórico de pagamentos, score, restrições no CPF e, quando existe, o relacionamento com a instituição. Cada emissor tem seu modelo e não divulga tudo, então o mesmo pedido pode ter respostas diferentes em bancos diferentes.
Renda mínima é obrigatória?
Não há uma renda mínima única para todos. Cada produto e cada banco definem sua política, e alguns cartões são pensados para faixas de renda menores. O que costuma pesar é a relação entre renda e dívidas. Consulte as condições do produto que você pretende pedir.
Score baixo impede aprovação?
Não necessariamente. O score é apenas um dos fatores, e algumas modalidades, como as com garantia, tendem a ser mais acessíveis. Mesmo assim, um score baixo pode reduzir as chances ou o limite. Não há garantia de aprovação para nenhum perfil.
Fazer vários pedidos prejudica?
Pode prejudicar, porque cada pedido costuma gerar uma consulta e muitos pedidos em sequência podem passar imagem de urgência por crédito. Escolha um ou dois produtos compatíveis, espere a resposta e corrija o que for possível antes de tentar outro.
Quanto tempo esperar após uma negativa?
Não existe um prazo único definido por lei para todos os bancos. Em geral, vale esperar e usar o tempo para resolver o motivo da recusa, como uma dívida em aberto ou dados desatualizados. Pergunte ao banco se há regra própria antes de tentar novamente.
Conclusão e próximo passo
Entender como funciona a aprovação de cartão de crédito ajuda a pedir com mais preparo: o banco cruza renda, dívidas, score, histórico e restrições no CPF, e cada instituição pesa esses fatores de um jeito. Consulte seu CPF, corrija o que for possível, escolha um produto compatível e evite pedidos em série. Se você tem restrição, o próximo passo é conhecer o cartão de crédito garantido, uma das modalidades mais acessíveis.
Este conteúdo é informativo e não substitui a orientação de um profissional.