Como Funciona o Cartão de Crédito: Guia para Iniciantes
Como funciona o cartão de crédito? Ele é uma forma de pagar hoje e acertar depois: o banco paga a loja na hora e você devolve o valor na fatura, dentro do limite que ele definiu para você. Se você paga a fatura inteira até o vencimento, em geral não há juros sobre as compras à vista. Se não paga, o saldo entra no rotativo e o custo sobe rápido. Neste guia você entende limite, fatura, fechamento, vencimento, juros e tarifas, e como usar o cartão com segurança. É o ponto de partida do nosso conteúdo sobre crédito e uma boa base antes de ler sobre cartão com limite garantido, uma das opções para quem tem restrição.
Aviso: este texto é informativo e geral. Regras, taxas e prazos variam conforme o banco e o contrato, e mudam ao longo do tempo. Nada aqui é oferta nem garantia de aprovação de crédito.
O que é o cartão de crédito
O cartão de crédito é um meio de pagamento em que você usa um limite de crédito concedido pelo banco ou pela instituição emissora. Ao passar o cartão, você não desconta o valor da conta na hora, como no débito: o valor entra na sua fatura e é cobrado depois.
Na prática, o cartão envolve quatro personagens:
- Você, o titular, que compra e paga a fatura;
- O emissor, banco ou fintech que concede o limite e cobra a fatura;
- O estabelecimento, que vende o produto e recebe o pagamento;
- A bandeira, que conecta emissor e lojas e define onde o cartão é aceito.
Para conceder o cartão, o emissor analisa seu perfil: renda, histórico de pagamentos, restrições no CPF e relacionamento com o banco. Por isso, dois bancos podem dar respostas diferentes ao mesmo pedido, e um pedido recusado não significa que você nunca poderá ter um cartão.
O cartão também pode ter versões diferentes, como cartão adicional para outra pessoa da família, com o mesmo limite do titular, e cartão virtual para compras online. Cada versão tem regras próprias no contrato, e o titular costuma ser o responsável pelo pagamento da fatura, inclusive dos gastos do adicional.
Segundo o Serasa, o titular responde pelo pagamento integral da fatura do adicional, e as compras do adicional usam o mesmo limite do titular. Custos, como a anuidade do adicional, dependem do emissor.
Limite, fatura e vencimento
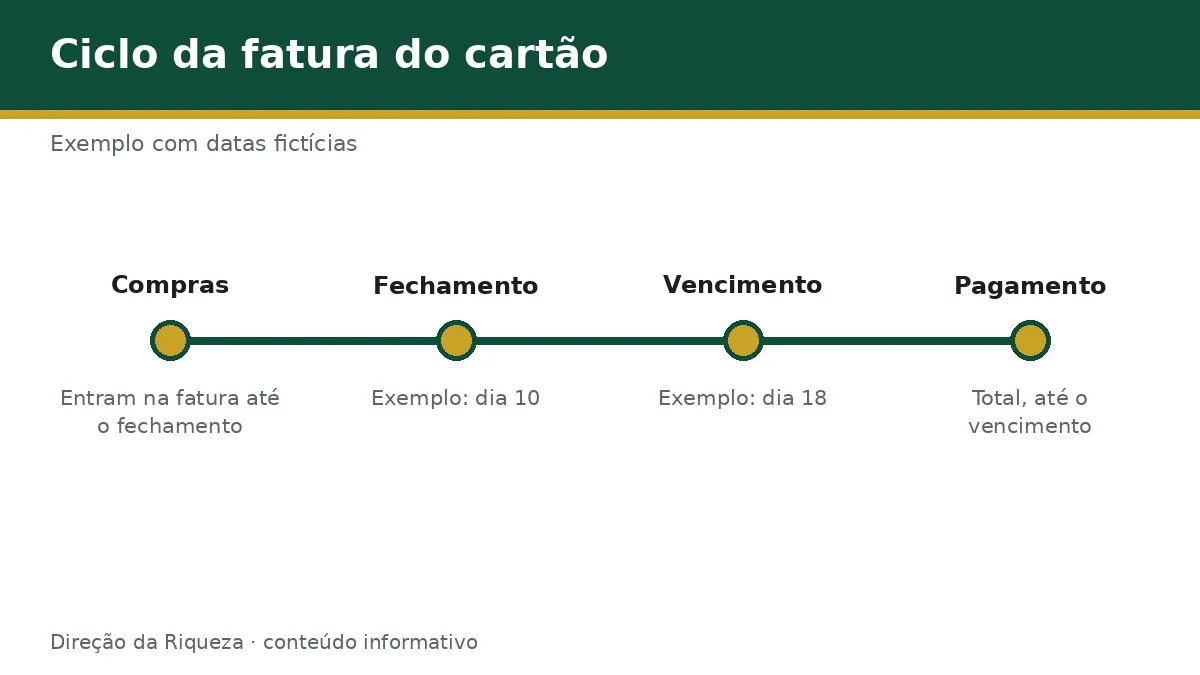
Três palavras explicam quase tudo do dia a dia com o cartão.
Limite
É o valor máximo que você pode gastar no cartão. Ele é definido pelo banco com base na sua renda, no seu histórico e em outros critérios. Cada compra reduz o limite disponível, e ele volta conforme você paga a fatura. Compras parceladas consomem o limite pelo valor total da compra, e não pela parcela mensal.
O limite não é dinheiro seu: é crédito emprestado. Usar todo o limite todo mês é sinal de que os gastos podem estar acima da capacidade de pagamento.
Fatura
É o resumo de tudo o que você comprou no período, mais parcelas, encargos e tarifas. Segundo a cartilha do Banco Central, a fatura deve trazer informações como limite de crédito, gastos, encargos e custo efetivo total. O documento é antigo, então confira o que consta na sua fatura hoje. Para conhecer cada linha, leia como ler a fatura do cartão de crédito.
Vencimento
É o prazo final para pagar a fatura. Ele vem depois do fechamento, que é o dia em que o ciclo de compras termina. Segundo o Serasa, o vencimento costuma ficar de 7 a 10 dias depois do fechamento, e comprar logo depois do fechamento estende o prazo de pagamento, em alguns casos, até cerca de 40 dias. Para calcular o seu melhor dia, veja fechamento e vencimento da fatura do cartão.
Como o banco ganha dinheiro
Entender como o emissor lucra ajuda a decidir como usar. As fontes mais comuns são:
- Juros: quando você não paga o total da fatura, o saldo restante recebe juros do rotativo ou de parcelamento.
- Tarifas: como a anuidade, quando cobrada, e outras taxas previstas no contrato.
- Taxa cobrada dos lojistas: o estabelecimento paga uma taxa por cada venda no cartão, e parte dela vai para o emissor.
- Serviços associados: seguros, pacotes e produtos oferecidos junto com o cartão.
Isso explica por que o banco costuma incentivar o uso do cartão: mesmo quem paga a fatura em dia gera receita, e quem entra no rotativo gera mais.
O Relatório sobre a Indústria de Cartões de Pagamentos, do Banco Central, descreve essas três fontes: a anuidade, as receitas financeiras do crédito e a tarifa de intercâmbio, paga pelo credenciador ao emissor.
Juros, tarifas e anuidade
Rotativo. Se você paga menos que o total da fatura, o saldo restante entra no crédito rotativo. Segundo o Idec, os juros e encargos do rotativo não podem ultrapassar 100% do valor da dívida original, regra que vale desde 1º de janeiro de 2024 para dívidas contraídas a partir dessa data. Mesmo com o teto, o custo é alto: uma dívida de R$ 100 pode chegar a R$ 200 no total.
Parcelamento da fatura. É uma alternativa ao rotativo, com parcelas fixas e juros definidos. Compare o custo total antes de aceitar e pergunte quanto você pagará no fim, somando todas as parcelas.
Anuidade. É uma tarifa cobrada pela manutenção do cartão, e nem todos a cobram. Para conhecer seus direitos e como pedir isenção, leia anuidade do cartão de crédito é obrigatória.
Atraso. Pagar depois do vencimento gera multa, juros e outros efeitos, como possível redução do limite e do score. Quanto antes você regularizar, menor tende a ser o custo, e por isso vale agir assim que perceber o atraso.
Exemplo hipotético, com números ilustrativos: uma fatura de R$ 1.000 paga integralmente no vencimento custa R$ 1.000. Se você paga R$ 300 e deixa R$ 700 no rotativo, esse saldo passa a acumular encargos todo mês, e a fatura seguinte já vem maior do que as compras do período. É assim que uma dívida pequena vira uma dívida difícil.
Cartão de crédito x cartão de débito
A diferença central é de onde sai o dinheiro. No débito, o valor sai da sua conta na hora. No crédito, você usa o limite do banco e paga depois, com fatura. Isso muda o orçamento, o risco e o custo.
| Ponto | Débito | Crédito |
|---|---|---|
| Origem do dinheiro | Saldo da conta | Limite do banco |
| Quando você paga | Na hora | Na fatura |
| Juros | Não há | Podem existir, se não pagar tudo |
| Risco de dívida | Baixo | Maior, se o uso não for controlado |
Nenhum é melhor sempre. Para decidir em cada situação, veja cartão de crédito ou débito: qual escolher.
Quem está negativado costuma ter menos opções de crédito. Para o caminho de quem tem restrição, veja cartão de crédito para negativado e, quando o cartão não for a melhor saída, as alternativas ao cartão de crédito.
Segurança: cartão virtual e proteção
Boas práticas para reduzir risco:
- ative alertas de compra no aplicativo;
- nunca informe a senha ou códigos de verificação a terceiros;
- use o cartão virtual em compras online, quando o banco oferecer, como explica cartão de crédito virtual é seguro;
- desconfie de ofertas que pedem pagamento antecipado para liberar cartão;
- confira a fatura todo mês e conteste o que não reconhecer.
O cartão físico e o virtual têm proteções diferentes, mas nenhum substitui atenção. Se algo estranho aparecer, aja logo.
Erros comuns de quem está começando
- Tratar o limite como renda extra.
- Pagar só o mínimo da fatura.
- Parcelar tudo sem somar as parcelas.
- Não saber a data de fechamento e vencimento.
- Pedir vários cartões ao mesmo tempo.
- Não conferir a fatura.
- Dar os dados do cartão em sites ou mensagens desconhecidos.
Uma regra simples de partida: só compre no cartão o que você já pagaria com o dinheiro que tem, e pague sempre o valor total.
Perguntas frequentes
O que é fatura e quando ela fecha?
A fatura é o resumo das compras, parcelas e encargos de um período. Ela fecha na data de fechamento definida pelo banco, que aparece no aplicativo e na própria fatura. Compras feitas até essa data entram na fatura atual, e as posteriores vão para a seguinte. O vencimento é o prazo para pagar.
Qual a diferença entre limite e saldo?
Limite é o valor máximo que o banco libera para você gastar. Saldo, no contexto do cartão, costuma indicar o quanto você deve na fatura ou o limite ainda disponível, dependendo do aplicativo. O limite disponível diminui com as compras e volta conforme você paga a fatura.
O que são juros do rotativo?
São os juros cobrados sobre o saldo da fatura que você não pagou por inteiro. O rotativo é um crédito automático de custo alto. Segundo o Idec, há um teto de 100% da dívida original para encargos em dívidas contraídas desde 1º de janeiro de 2024. Evite entrar nele e, se entrar, saia logo.
Cartão de crédito é dinheiro extra?
Não. É crédito, ou seja, dinheiro emprestado que você precisa devolver na fatura. Se a fatura vier maior do que seu orçamento permite, você terá de pagar juros ou negociar. Use o limite como ferramenta de pagamento, não como renda.
Conclusão e próximo passo
Agora você sabe como funciona o cartão de crédito: o banco concede um limite, você compra, a fatura fecha, vence e você paga, de preferência o valor total. Juros, tarifas e atrasos são os pontos que mais pesam. O próximo passo é conhecer as modalidades mais acessíveis, começando pelo cartão de crédito garantido, se você tem restrição, ou seguir com o restante da série sobre crédito no blog, sempre com foco em pagar a fatura inteira e em conferir o que foi cobrado.
Este conteúdo é informativo e não substitui a orientação de um profissional.