Como Usar o Cartão de Crédito com Responsabilidade
Como usar o cartão de crédito com responsabilidade? Trate-o como meio de pagamento, e não como renda extra: defina um teto de gastos que caiba no orçamento, saiba a data de fechamento e vencimento, pague sempre o valor total da fatura, evite o rotativo, use parcelamentos com cautela e confira a fatura todo mês. Essas regras simples evitam juros altos e ajudam a manter o nome em ordem. Neste guia você vê cada uma delas em detalhe, com exemplos e uma rotina fácil de seguir. Se você está com restrição e ainda quer entender como conseguir um cartão, veja conseguir cartão de crédito negativado.
Aviso: este texto é informativo e não substitui orientação financeira profissional. Valores e exemplos são ilustrativos.
Cartão de crédito não é renda extra
O limite do cartão é um crédito que o banco concede e você precisa devolver na fatura. Ele não faz parte da sua renda. Tratar o limite como dinheiro disponível é a origem de boa parte das dívidas: a compra parece leve no momento, mas a fatura chega inteira.
Uma regra simples de partida, que vale para todos os perfis: só compre no cartão o que você pagaria com o dinheiro que tem hoje. Se o valor da compra não cabe no seu saldo do mês, ela não cabe no seu orçamento, mesmo que caiba no limite.
Alguns sinais de que o cartão passou a funcionar como renda extra:
- você paga a fatura só com o valor mínimo ou parcela a fatura com frequência;
- usa o cartão para pagar contas básicas porque falta dinheiro no mês;
- paga um cartão com o limite de outro;
- não sabe quanto vai vencer na próxima fatura.
Quando isso acontece, o custo pode ser alto. O saldo não pago vai para o rotativo, e os juros do rotativo do cartão de crédito crescem rápido. Se a fatura já não coube no orçamento, veja as opções em parcelamento da fatura e o que acontece com a fatura do cartão de crédito atrasada.
Também vale separar cartão pessoal e de empresa. Quem tem negócio deve entender o cartão de crédito para empresa para não misturar as finanças, e quem pensa em como aumentar o limite do cartão de crédito deve primeiro garantir que usa bem o que já tem.
Como definir seu teto de gastos
O teto de gastos é o valor máximo que você aceita comprometer no cartão em um mês. Ele deve ser calculado a partir do seu orçamento, e não do limite do banco. Um passo a passo:
- Some a renda líquida do mês.
- Subtraia as despesas fixas: moradia, contas, transporte, alimentação básica.
- Reserve uma parte para dívidas, poupança e imprevistos.
- O restante é a margem para gastos variáveis, e o teto do cartão deve caber nela.
- Considere as parcelas já assumidas, que reduzem a margem de meses futuros.
Um exemplo hipotético, com números ilustrativos: se, depois das despesas fixas e da reserva, sobram R$ 900, um teto de R$ 700 deixa folga de R$ 200 para variações. Registre o teto em uma nota do celular ou na planilha, e acompanhe semanalmente. O passo a passo detalhado está em como controlar gastos no cartão de crédito.
Muita gente pergunta qual porcentagem da renda pode ir para o cartão. Não existe um número único e oficial. O que funciona é um teto que caiba na sua margem real, incluindo as parcelas em andamento, e que permita pagar a fatura inteira todo mês.
Entendendo fechamento, vencimento e melhor dia de compra
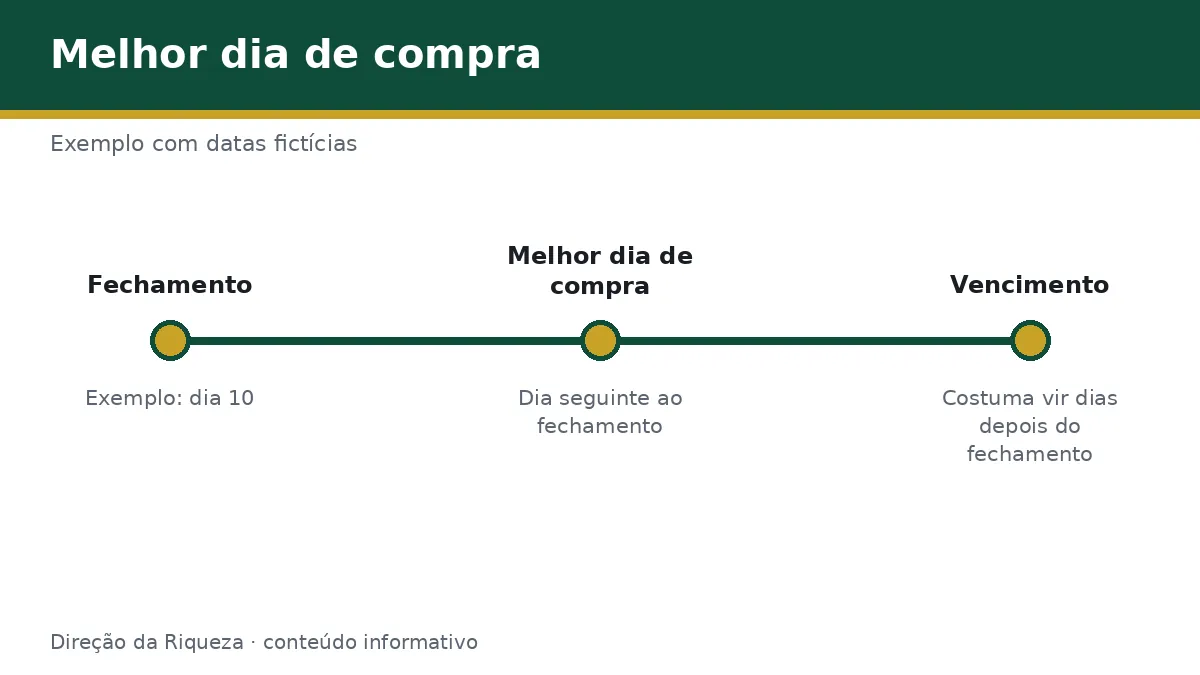
Duas datas organizam sua fatura, e conhecê-las evita surpresas.
Fechamento
É o dia em que o ciclo de compras termina. Segundo o Serasa, compras feitas até essa data entram na fatura atual, e as feitas depois vão para a seguinte. A data de fechamento consta na fatura e no aplicativo do banco.
Vencimento
É o prazo final para pagar a fatura. O Serasa indica que o vencimento costuma ficar de 7 a 10 dias depois do fechamento. Comprar no dia seguinte ao fechamento tende a dar o maior prazo até o pagamento, que pode chegar a cerca de 40 dias. Esse dia costuma ser chamado de melhor dia de compra, e ele varia para cada cartão.
O melhor dia de compra ajuda no fluxo de caixa, mas não aumenta sua renda: o valor continua sendo devido. Use essa informação para organizar o calendário, e não para gastar mais.
Pagando sempre o valor total
A regra central para evitar juros é pagar o valor total da fatura até o vencimento. Assim, as compras à vista não geram juros, e você não entra no rotativo. Para facilitar:
- Ative alertas de vencimento e de fechamento.
- Programe o pagamento com antecedência, se o banco permitir.
- Reserve o dinheiro da fatura assim que a compra é feita.
- Confira o valor antes de pagar, para evitar erros.
- Guarde os comprovantes, principalmente se houver contestação.
Pagar apenas o mínimo é uma armadilha: o restante vira dívida com juros altos e a fatura seguinte já vem maior. Se em algum mês o valor total não couber, procure o banco antes do vencimento e compare as alternativas de menor custo.
Como evitar o rotativo
O rotativo é o crédito automático que surge quando você paga menos que o total. Como o custo é alto, evitá-lo é a principal proteção contra a dívida do cartão. Algumas medidas:
- Mantenha um teto de gastos compatível com a renda;
- Não use todo o limite, deixando uma folga;
- Evite parcelar por impulso, principalmente compras pequenas;
- Tenha uma reserva mínima, mesmo pequena, para imprevistos;
- Resolva o atraso logo, se acontecer.
Segundo o Idec, desde 1º de janeiro de 2024 os juros e encargos do rotativo não podem passar de 100% da dívida original, para dívidas contraídas a partir dessa data. O teto é um freio, mas não torna o rotativo barato: uma dívida pode dobrar. Para não cair nele, o mais eficaz é o planejamento.
Uso de parcelamentos com cuidado
Parcelar pode ajudar quando a compra é necessária e as parcelas cabem no orçamento, mas exige cuidado:
- Some todas as parcelas em andamento antes de assumir uma nova;
- Lembre que o limite é consumido pelo valor total, e não pela parcela mensal;
- Compare o preço à vista e o parcelado, pois “sem juros” pode ter preço maior;
- Evite muitas parcelas pequenas, que juntas pesam bastante;
- Prefira prazos curtos, para reduzir o comprometimento futuro.
Um exemplo hipotético: três parcelamentos de R$ 100, R$ 150 e R$ 200 por mês somam R$ 450 comprometidos antes de qualquer compra nova. Se o seu teto é de R$ 700, restam R$ 250. Por isso, listar as parcelas em uma planilha evita a sensação de que sempre cabe mais uma.
Como acompanhar a fatura
Conferir a fatura todo mês é um hábito simples que evita muitos problemas. A cartilha do Banco Central sobre cartão de crédito indica que a fatura traz informações como limite, gastos e encargos. O documento é antigo, então confira o que consta na sua fatura atual.
Na revisão mensal:
- Confira cada compra e conteste o que não reconhecer.
- Veja as assinaturas e cancele as que não usa.
- Some as parcelas que ainda vão vencer.
- Compare o total com o seu teto.
- Anote o aprendizado para ajustar o próximo mês.
Se, por dificuldade, você acabou ficando com o nome negativado, veja o passo a passo para limpar nome sujo e retomar o controle com calma.
Perguntas frequentes
Como usar o cartão de crédito com responsabilidade?
Use como meio de pagamento, e não como renda extra: defina um teto de gastos que caiba no orçamento, saiba as datas de fechamento e vencimento, pague sempre o valor total e confira a fatura todo mês. Evite o rotativo e use parcelamentos com cautela.
Qual porcentagem da renda pode ir para o cartão?
Não há um percentual oficial único. O que importa é que o teto caiba na sua margem, depois das despesas fixas e das parcelas em andamento, e que permita pagar a fatura inteira. Defina o valor pela sua realidade e revise quando a renda mudar.
Pagar o mínimo é uma boa ideia?
Em geral, não. O saldo que sobra entra no rotativo, com juros altos, e a dívida cresce. Pagar o mínimo só deve ser exceção, por pouco tempo, enquanto você busca uma alternativa de custo menor, como parcelamento ou renegociação.
O que fazer se a fatura passou do orçamento?
Procure o banco antes do vencimento, compare o custo do parcelamento e da renegociação, pague o máximo possível e pare de usar o cartão até regularizar. Não fique só no rotativo, e evite trocar por dívida ainda mais cara sem comparar o custo total.
Conclusão e próximo passo
Aprender como usar o cartão de crédito com responsabilidade é seguir poucas regras com constância: teto de gastos, conhecimento das datas, pagamento do valor total, cuidado com parcelas e conferência da fatura. Elas evitam o rotativo e protegem seu orçamento. O próximo passo é montar sua rotina de controle e, se a fatura já pesou, entender o rotativo e as alternativas para sair dele.
Este conteúdo é informativo e não substitui a orientação de um profissional.