Cartão de Crédito para Empresa: Como Funciona e Como Pedir
O cartão de crédito para empresa é um cartão emitido no nome do CNPJ, usado para pagar despesas do negócio, como fornecedores, ferramentas e viagens. Ele pode ser pedido por MEI, microempresas e outras empresas, mas a aprovação depende da análise de cada instituição e não é garantida. Também chamado de cartão PJ ou empresarial, ele ajuda a separar as finanças pessoais das da empresa, o que facilita o controle e a contabilidade. Neste guia você entende a diferença entre cartão PJ e pessoal, quem pode pedir, quais documentos costumam ser pedidos, as vantagens para o fluxo de caixa e os riscos de misturar as contas. Se você tem restrição no CPF, veja também cartão de crédito para negativado e as alternativas ao cartão de crédito para negativado.
Aviso: este texto é informativo e não substitui a orientação de um contador. Regras e condições variam por instituição.
O que é cartão de crédito empresarial
É um cartão de crédito cujo titular é a empresa, representada por seu responsável. As compras são registradas em nome do CNPJ, e a fatura é paga pela empresa. Em muitas instituições, o cartão é oferecido a clientes que já têm conta PJ, e o limite considera o faturamento e o relacionamento com o banco.
Vale distinguir dois conceitos parecidos. O cartão empresarial é para despesas do negócio, com fatura em nome da empresa. Já o cartão pessoal é do sócio, com fatura no CPF. Alguns cartões PJ pedem que o sócio seja avalista ou tenha o CPF analisado, o que aproxima os dois mundos, como se vê mais abaixo.
Também há termos usados como sinônimos nas buscas: cartão de crédito PJ, cartão de crédito CNPJ e cartão empresarial. Na prática, o produto é o mesmo, com regras que mudam de emissor para emissor. Se você está começando a usar cartão, vale ler o guia de como usar o cartão de crédito com responsabilidade, que também se aplica ao negócio.
Diferença entre cartão PJ e cartão pessoal
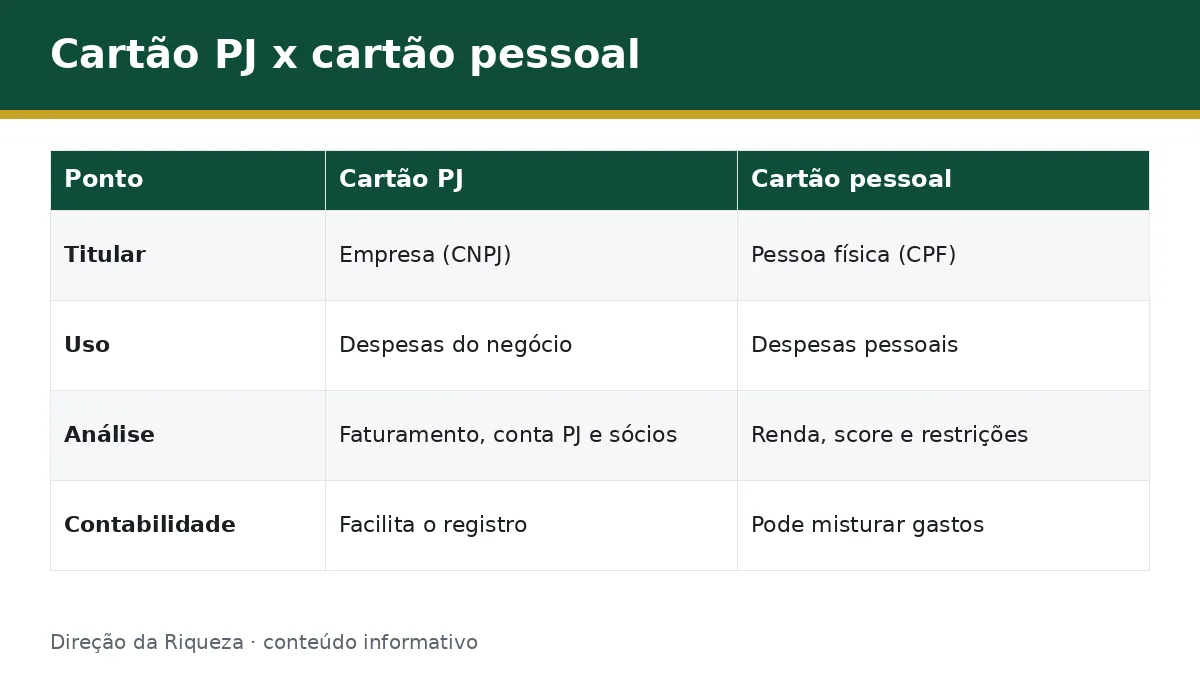
A tabela resume as principais diferenças:
| Ponto | Cartão PJ | Cartão pessoal |
|---|---|---|
| Titular | Empresa (CNPJ) | Pessoa física (CPF) |
| Uso | Despesas do negócio | Despesas pessoais |
| Análise | Considera faturamento, conta PJ e, às vezes, os sócios | Considera renda, score e restrições do CPF |
| Fatura | Em nome da empresa | Em nome da pessoa |
| Contabilidade | Facilita o registro das despesas | Pode misturar gastos pessoais e do negócio |
| Responsabilidade | Da empresa, e às vezes também dos sócios | Da pessoa |
A diferença mais importante no dia a dia é a organização. Com o cartão PJ, o extrato mostra apenas gastos do negócio, o que ajuda a calcular resultado e a prestar contas ao contador. Com o cartão pessoal usado para o negócio, é comum misturar despesas, e isso traz riscos, tratados mais adiante.
Quem pode pedir: MEI, ME e demais empresas
Em geral, qualquer empresa com CNPJ ativo pode pedir um cartão PJ, mas cada instituição define suas regras e o porte que atende.
MEI
O microempreendedor individual pode pedir o Cartão MEI. Segundo o gov.br, é preciso ter CNPJ ativo e conta corrente PJ na mesma instituição, o pedido é feito diretamente na instituição e o cartão não tem anuidade. Detalhes práticos estão em cartão de crédito para MEI. Se o MEI tem pendências, como a guia mensal atrasada, vale ver como regularizar MEI com DAS atrasado antes de pedir crédito.
Microempresa
A microempresa (ME) costuma ter um faturamento maior que o do MEI e pode ter estrutura societária mais complexa. Muitas ME são optantes pelo Simples Nacional, e a situação da empresa pode ser consultada no Portal do Simples Nacional. Ter as guias em dia costuma ajudar em qualquer pedido de crédito, porque os bancos observam a regularidade da empresa. Para pedir o cartão, o banco costuma exigir documentos da empresa, comprovação de faturamento e dados dos sócios. O limite, em geral, considera o faturamento e o relacionamento com o banco.
Demais empresas
Empresas de maior porte podem ter acesso a cartões corporativos, com limites e regras específicos, e às vezes com gestão de cartões para vários funcionários. A análise é mais detalhada e inclui demonstrações contábeis. As condições variam muito, então converse com o banco e com seu contador.
O porte da empresa segue a Lei Complementar 123/2006, que classifica pela receita bruta anual: a microempresa tem receita igual ou inferior a R$ 360.000,00, e a empresa de pequeno porte (EPP) tem receita acima disso, até R$ 4.800.000,00. Já o teto anual do MEI é de R$ 81 mil, segundo o gov.br. O mesmo portal informa que há um projeto de lei complementar (PLP 186/2026) propondo aumentar esse teto, mas que ele ainda não está em vigor e depende de aprovação. Confirme sempre o valor vigente antes de decidir.
Documentos e requisitos mais comuns
Os documentos variam, mas costumam incluir:
- Cartão CNPJ ou CCMEI, para MEIs, comprovando a existência da empresa;
- Contrato social ou requerimento de empresário, para as demais empresas;
- Documentos dos sócios ou do titular, como RG e CPF;
- Comprovante de endereço da empresa;
- Comprovação de faturamento, como extratos, notas fiscais ou declaração anual;
- Conta PJ aberta na instituição, quando exigida.
Além disso, o banco pode consultar o CNPJ e o CPF dos sócios em bureaus de crédito. Deixe a documentação organizada e confirme na instituição quais são os itens exigidos. Se algo divergir entre os documentos, o pedido tende a ser retardado ou negado. Um erro comum é enviar um comprovante de endereço desatualizado ou um contrato social que não reflete alterações recentes, então revise cada documento antes de enviar.
Vantagens para o fluxo de caixa
Usado com disciplina, o cartão PJ pode ajudar o negócio:
- Prazo para pagar: compras feitas hoje só são pagas no vencimento da fatura, o que dá fôlego ao caixa;
- Controle das despesas: o extrato reúne os gastos do negócio, por data e por categoria;
- Separação das finanças: despesas do negócio ficam fora do cartão pessoal;
- Comprovação: os lançamentos ajudam a documentar as despesas para a contabilidade;
- Benefícios: alguns emissores oferecem programas de pontos ou descontos, com regras próprias.
Um exemplo hipotético, com números ilustrativos: uma empresa que compra R$ 2.000 em insumos logo após o fechamento da fatura ganha mais dias para pagar, o que permite receber as vendas antes de desembolsar. Mas se as vendas atrasarem, a fatura chega mesmo assim. O cartão adianta o prazo, e não cria dinheiro. Se a fatura não for paga por inteiro, o saldo entra no rotativo, que tem custo alto.
Riscos de misturar contas pessoais e da empresa
Usar o cartão da empresa para gastos pessoais, ou o cartão pessoal para gastos da empresa, é uma prática comum, mas traz problemas:
- Dificulta a contabilidade, porque o contador precisa separar o que é despesa do negócio;
- Distorce o resultado, mostrando lucro ou prejuízo que não correspondem à realidade;
- Pode gerar problemas fiscais e jurídicos, como a chamada confusão patrimonial, que mistura o patrimônio da empresa com o do sócio;
- Compromete a comprovação de renda e faturamento, porque os extratos ficam poluídos;
- Aumenta o risco de endividamento, porque você perde a noção de quanto é da empresa e quanto é seu.
Para se aprofundar nos riscos e em como se organizar, veja misturar contas pessoais e da empresa no cartão de crédito. O Código Civil trata da confusão patrimonial no art. 50, que a descreve como a ausência de separação de fato entre o patrimônio da empresa e o do sócio. Cada empresa retira dinheiro de um jeito diferente, como pró-labore (a remuneração pelo trabalho do sócio) ou distribuição de lucros, e as regras dependem do enquadramento. Por isso, não retire valores por conta própria e converse com o contador para definir a forma correta no seu caso.
Como a análise considera CNPJ e CPF dos sócios
Em muitos casos, o banco considera as duas coisas: a saúde da empresa e a situação dos sócios. É comum consultar restrições no CNPJ e também no CPF do responsável, e, em empresas pequenas, o CPF do sócio pode pesar bastante. Isso significa que restrições pessoais podem afetar o pedido do cartão PJ, mesmo que a empresa esteja regular.
Fatores que costumam entrar na análise:
- faturamento e movimentação da conta PJ;
- tempo de existência do CNPJ;
- situação fiscal e regularidade das obrigações;
- restrições no CNPJ e no CPF dos sócios;
- relacionamento com a instituição.
Se o seu CPF tem restrição e você quer saber como isso afeta o pedido, veja cartão PJ CPF sujo. Nesses casos, algumas empresas recorrem a modalidades com garantia ou a outras formas de pagamento, sem promessa de aprovação.
Perguntas frequentes
Quem pode pedir cartão de crédito PJ?
Em geral, empresas com CNPJ ativo, incluindo MEI, microempresas e demais empresas, mas cada instituição define suas regras. A análise considera faturamento, tempo de existência, regularidade fiscal e, muitas vezes, o CPF dos sócios. A aprovação não é garantida.
MEI precisa de conta PJ para ter cartão?
Para o Cartão MEI, sim. Segundo o gov.br, é preciso ter CNPJ ativo e conta corrente PJ na mesma instituição. O MEI ainda pode usar cartão pessoal, mas isso mistura as finanças. Confirme as regras com a instituição que pretende usar.
Cartão PJ tem anuidade?
Depende do emissor. O gov.br informa que o Cartão MEI não tem anuidade, mas outros cartões PJ podem cobrar anuidade e outras tarifas. Leia o contrato e a tabela de tarifas antes de contratar, e compare o custo total.
Posso usar o cartão PJ para gastos pessoais?
Não é recomendado. Misturar gastos pessoais e do negócio dificulta a contabilidade e pode gerar problemas, como a confusão patrimonial. Se precisar retirar dinheiro da empresa, converse com seu contador sobre a forma correta de fazê-lo.
Conclusão e próximo passo
O cartão de crédito para empresa ajuda a separar as finanças do negócio das pessoais e a controlar o fluxo de caixa, mas exige CNPJ regular, documentação organizada e disciplina para pagar a fatura inteira. Confira requisitos e tarifas, não misture contas e converse com seu contador. O próximo passo, se você é microempreendedor, é ler o guia de cartão de crédito para MEI.
Este conteúdo é informativo e não substitui a orientação de um profissional.